Eine Budgetüberschreitung beginnt oft lange vor der Schlussrechnung. Wer ein Projektbudget überwacht, betrachtet die bisherige Leistung und den verbleibenden Aufwand gemeinsam. AdComPro verbindet Projektstunden, Stundensätze und Kosten, damit Projektleitung und Verwaltung auf derselben Grundlage arbeiten.
Klären, was das Budget ausdrückt
Ein Kundenhonorar, eine Stundenschätzung und interne Kosten beantworten unterschiedliche Fragen. Ein Budget von 8.000 € beschreibt die Vereinbarung, eine Schätzung von 80 Stunden den erwarteten Aufwand. Die internen Kosten dieser Stunden beeinflussen das Ergebnis. Vermischen Sie diese Größen nicht.
Halten Sie Leistungsumfang und Preisvereinbarung fest. Teilen Sie die Arbeit durch Meilensteine und Aufgaben auf und klären Sie, ob externe Kosten im Honorar enthalten sind oder gesondert berechnet werden. Sonst kann dieselbe Zahl für den Kunden und die Projektleitung etwas anderes bedeuten.
Verlässliche Daten schaffen
Eine Budgetübersicht ist auf vollständige Eingaben angewiesen. Lassen Sie Stunden am richtigen Projektbestandteil erfassen, prüfen Sie unklare Beschreibungen und berücksichtigen Sie Kosten zeitnah. Eine noch ausstehende Lieferantenrechnung kann bereits in die Erwartung der Gesamtkosten gehören.
Prüfen Sie die geltenden Stundensätze und trennen Sie abrechenbare von nicht abrechenbarer Zeit. Auch interne Mehrarbeit beansprucht Ressourcen. Die Freigabe der Stunden ist eine Kontrolle vor der Abrechnung; bestimmen Sie zusätzlich, wer Budget und Restaufwand beurteilt.
Rechenbeispiel: noch im Budget, aber nicht bis zum Ende
Fiktives Beispiel ohne Umsatzsteuer: Vereinbart sind 8.000 €, der Budgetvergleich verwendet einen Verkaufssatz von 100 € pro Stunde. Bisher wurden 55 Stunden erfasst, entsprechend 5.500 €. Das Team erwartet allerdings weitere 35 Stunden bis zur Fertigstellung. Damit ergeben sich voraussichtlich 90 Stunden beziehungsweise 9.000 €.
Die Abweichung zur Vereinbarung beträgt 1.000 €. Daraus entsteht weder automatisch eine zusätzliche Rechnung noch eine Aussage über den Nettogewinn. Besprechen Sie Leistungsumfang, Schätzung und mögliche Zusatzvereinbarungen. Ein Festpreis steigt nicht automatisch mit dem internen Aufwand.
Die Kontrolle an die Projektart anpassen
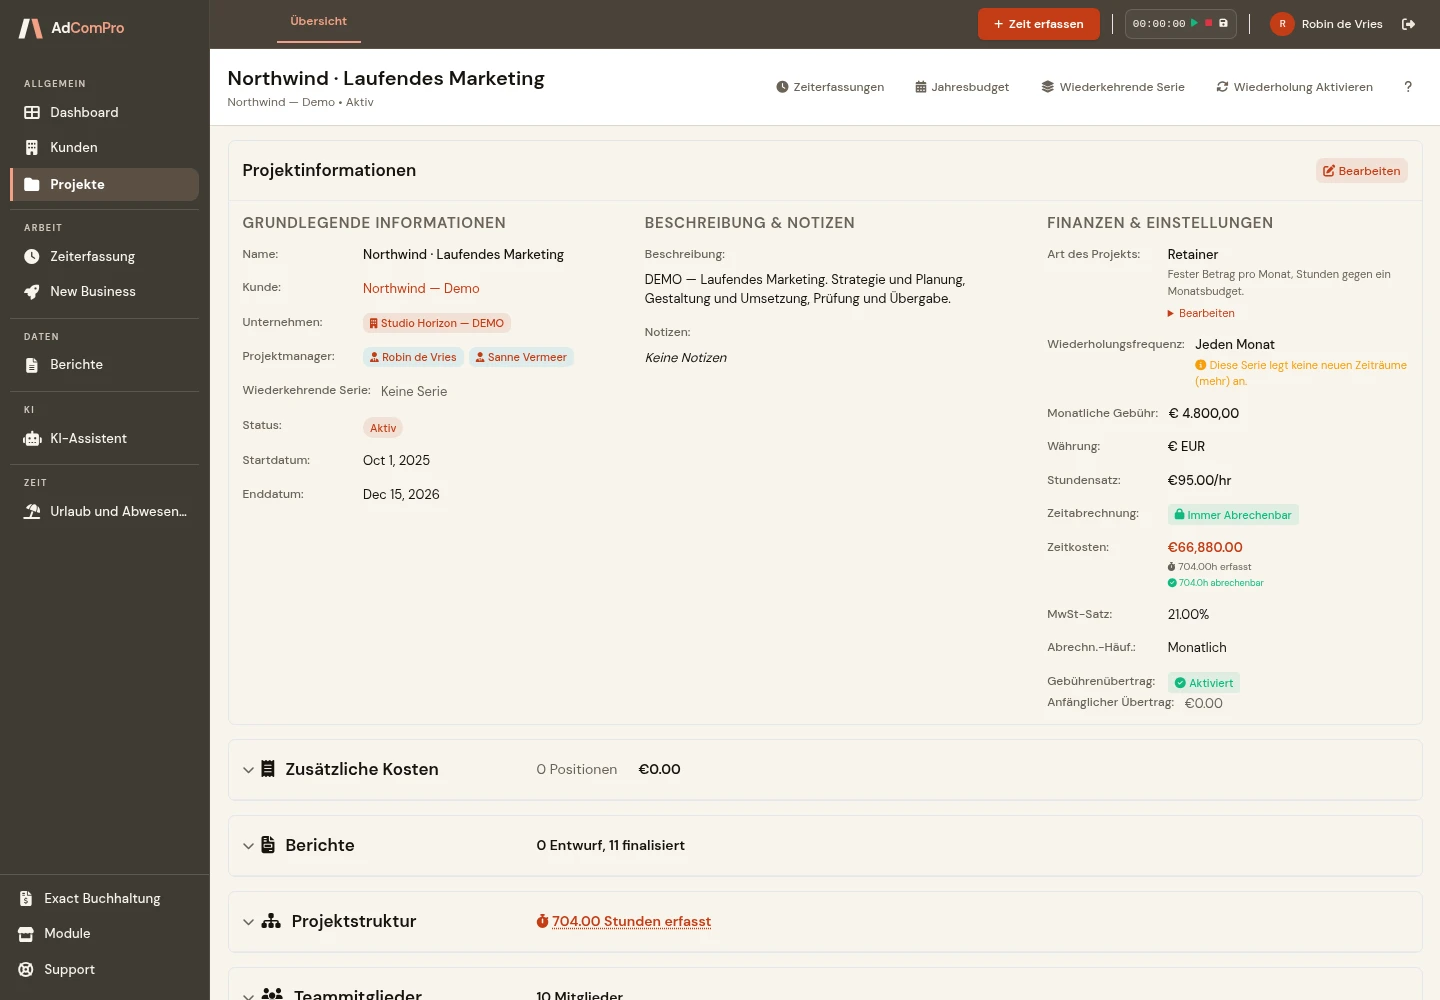
Bei Abrechnung nach Aufwand zählen Stunden, Sätze und vereinbarte Grenzen. Bei Festpreisen sind Restaufwand, interne Kosten und Bedingungen für Zusatzleistungen besonders wichtig. Bei einem Retainer betrachten Sie dagegen die Periode, den Verbrauch und den nach der Einrichtung übertragenen Saldo.
AdComPro zeigt bei Retainern Monatsbudget, Verbrauch und Restbetrag. Lesen Sie die Erklärung zur Übertragung von Retainer-Budgets, bevor Sie dieselbe Logik auf andere Projektarten anwenden. Unterschiedliche Verträge brauchen unterschiedliche Kontrollen.
Aus Zahlen Entscheidungen machen
Besprechen Sie regelmäßig kurz, welche Buchungen fehlen, welche Arbeit noch offen ist und welche Abweichung eine Entscheidung verlangt. Lassen Sie den Restaufwand durch die verantwortliche Person schätzen. Der verbrauchte Budgetanteil allein sagt wenig über die noch ausstehende Leistung.
Vereinbaren Sie das weitere Vorgehen vor der Abrechnung von Stunden und Kosten. Möglich sind ein angepasster Umfang, vereinbarte Zusatzleistungen oder bewusst übernommener Mehraufwand. Weitere Erläuterungen zu Erlösen und Kosten finden Sie unter Wissen und Praxis.
Budgetkontrolle praktisch erproben
Nutzen Sie ein Testprojekt mit einer klaren Preisvereinbarung, wenigen Stundenbuchungen und einer externen Kostenposition. Prüfen Sie gemeinsam die Bedeutung der Zahlen und die Wirkung einer Korrektur. Vergleichen Sie danach die Funktionen und Pakete.
Verhindert Software jede Überschreitung? Nein. Sie unterstützt das Erkennen von Abweichungen. Zeitnahe Erfassung, realistische Schätzungen und Entscheidungen bleiben notwendig. Testen Sie deshalb auch den Ablauf im Team.