AdComPro-Redaktion · 27. September 2026
Die Kampagne ist fertig, der Kunde zufrieden und das Team hat viel geleistet. Für die laufende Steuerung erfahren Sie hier, wie Sie das Projektbudget überwachen. Dann fragt jemand, was der Auftrag tatsächlich eingebracht hat. Das Angebot liegt im E-Mail-Postfach, die Stunden stehen in einer Tabelle und die letzte Lieferantenrechnung fehlt noch. Wer die Projektrentabilität berechnen möchte, muss zunächst diese Informationen zusammenführen. Klare Definitionen helfen dabei mehr als ein kompliziertes Dashboard.
In diesem Leitfaden
- Mit drei Beträgen beginnen
- Ein Beispiel: gleicher Umsatz, weniger Spielraum
- Dort vergleichen, wo die Arbeit entsteht
- Abweichungen besprechen, solange Sie handeln können
- Aus dem Rückblick ein besseres Angebot machen
- Diese Woche an einem Auftrag ausprobieren
Mit drei Beträgen beginnen
Betrachten Sie den zum Auftrag gehörenden Umsatz, die internen Arbeitskosten und die direkten externen Kosten. Rechnen Sie durchgehend ohne Umsatzsteuer und für denselben Projektzeitraum. Eine Rechnung und ein Zahlungseingang sind unterschiedliche Vorgänge. Verwenden Sie hier den Umsatz, der der erbrachten Projektleistung zugeordnet wird; eine Vorauszahlung für künftige Arbeit gehört nicht automatisch vollständig dazu.
Multiplizieren Sie die tatsächlich geleisteten Stunden mit einem internen Kostensatz. Dieser unterscheidet sich vom Stundensatz, den Sie dem Kunden berechnen. Legen Sie fest, welche Kosten er enthält. Bereits eingerechnete Gemeinkosten dürfen nicht nochmals abgezogen werden. Ohne zugeordnete Gemeinkosten zeigt das Ergebnis einen Projektbeitrag und nicht den vollständigen Nettogewinn Ihrer Agentur.
Ein Beispiel: gleicher Umsatz, weniger Spielraum
Eine Agentur liefert einen Auftrag für 12.000 €. Sie kalkuliert intern mit 50 € pro Stunde und 2.000 € direkten Fremdkosten. Die Zahlen sind ein fiktives Rechenbeispiel, kein Kundenergebnis und kein automatisch erzeugter AdComPro-Bericht.
| Position | Geplant: 120 Stunden | Tatsächlich: 150 Stunden |
|---|---|---|
| Projektumsatz | 12.000 € | 12.000 € |
| Interne Arbeitskosten | 6.000 € | 7.500 € |
| Direkte Fremdkosten | 2.000 € | 2.000 € |
| Projektbeitrag | 4.000 € | 2.500 € |
| Anteil am Umsatz | 33,3 % | 20,8 % |
Die Rechnung lautet: Umsatz minus Arbeitskosten minus direkte Fremdkosten. Teilen Sie das Ergebnis durch den Umsatz und multiplizieren Sie mit 100 für den Prozentsatz. Bei einem Umsatz von null ist diese Prozentangabe nicht sinnvoll. Dreißig zusätzliche Stunden kosten hier 1.500 € Projektbeitrag, obwohl der Rechnungsbetrag unverändert bleibt.
Dort vergleichen, wo die Arbeit entsteht
150 Stunden zeigen eine Abweichung zur Planung, erklären aber noch nicht deren Ursache. Teilen Sie den Auftrag in verständliche Bereiche wie Strategie, Gestaltung und Korrekturen auf. Vergleichen Sie dort geschätzte und erfasste Stunden. War die Schätzung zu knapp, kam zusätzlicher Kundenbedarf hinzu oder dauerte die Umsetzung länger als erwartet?
Mit der Zeiterfassung für Agenturen bleiben Stunden mit der konkreten Arbeit verbunden. Berücksichtigen Sie auch nicht abrechenbare Projektzeit: Eine interne Abstimmung erzeugt vielleicht keine Rechnungsposition, beansprucht aber Kapazität. Vereinbaren Sie einheitliche Buchungsregeln. Sonst enthält die Auswertung eines Teams Besprechungen, während sie beim anderen fehlen.
Abweichungen besprechen, solange Sie handeln können
Warten Sie nicht auf die Schlussrechnung. Prüfen Sie wöchentlich kurz mit der Projektleitung, was verbraucht wurde, welche Arbeit offen ist und ob die Restschätzung noch stimmt. Ein zu 80 Prozent ausgeschöpftes Budget ist nicht automatisch problematisch. Entscheidend ist, wie viel der Leistung bereits fertig ist.
Klären Sie bei Zusatzwünschen zunächst den vereinbarten Umfang. Eine weitere Korrekturrunde kann bewusst als Service angeboten werden; machen Sie diese Entscheidung sichtbar. Bei Stundenabrechnung prüfen Sie die vereinbarten Stundensätze. Bei Festpreisen vergleichen Sie die Kosten mit dem vereinbarten Erlös. Mehr dazu erklärt der Vergleich Festpreis oder Stundensatz.
Aus dem Rückblick ein besseres Angebot machen
Die Nachkalkulation sollte die nächste Entscheidung verbessern und nicht nach Schuldigen suchen. Halten Sie fest, welche Aktivität unterschätzt wurde, wie viele Korrekturen realistisch waren und welche Kundenzuarbeit zu spät kam. Passen Sie anschließend Kalkulation oder Vorgehen an. Eine Erkenntnis, die im nächsten Angebot nicht auftaucht, verändert den nächsten Auftrag nicht.
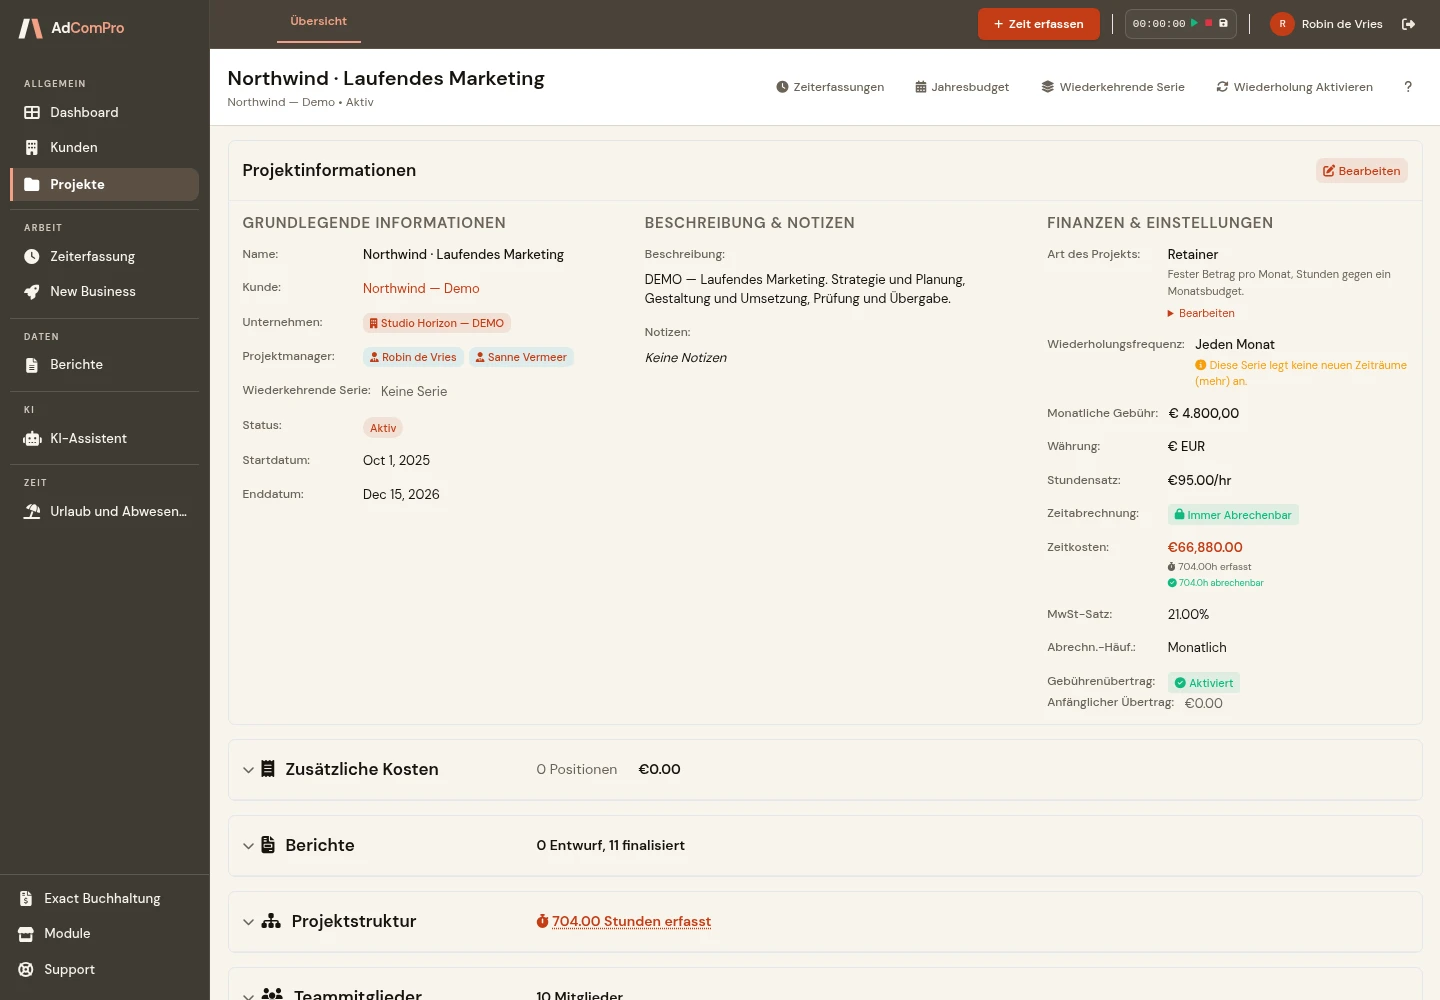
In AdComPro gliedern Sie Projekte in Meilensteine und Aufgaben und erfassen die eingesetzte Zeit. Nutzen Sie diese Daten für Ihre eigene Rentabilitätsrechnung. Prüfen Sie, welche internen und externen Kosten enthalten sind; eine Ansicht mit Umsatz und Stunden ist nicht automatisch eine vollständige Gewinnrechnung. Die Abrechnung schließt an freigegebene Stunden und Projektkosten an.
Diese Woche an einem Auftrag ausprobieren
- Wählen Sie ein abgeschlossenes Projekt und sammeln Sie Umsatz, Stunden und direkte Kosten.
- Berechnen Sie den Projektbeitrag mit einem einheitlichen internen Kostensatz.
- Suchen Sie die größte Abweichung zwischen Planung und Ausführung.
- Übernehmen Sie eine konkrete Verbesserung in das nächste Angebot.
Arbeiten Sie überwiegend mit monatlichen Vereinbarungen? Lesen Sie den Leitfaden zu ungenutztem Retainer-Budget. Prüfen Sie außerdem, ob erfasste Leistungen bei der Abrechnung berücksichtigt wurden: Der Artikel zu nicht abgerechneten Stunden hilft beim letzten Schritt.
Weiterlesen
- Gearbeitet, aber nicht abgerechnet: fehlende Stunden finden
- Retainer-Budget übrig: übertragen oder die Vereinbarung anpassen?
- Festpreis oder Stundensatz: die passende Vereinbarung für den Auftrag
Die Ideen im Alltag ausprobieren
Wählen Sie ein bekanntes Projekt und testen Sie den Ablauf. Entdecken Sie die interaktive Demo, sehen Sie sich die Funktionen an oder starten Sie einen kostenlosen Testmonat.